Ein Trading-Journal zeigt nicht nur, ob ein Trade gewonnen hat. Es dokumentiert das ursprünglich geplante Risiko, tatsächliche Ein- und Ausstiege, Kosten und die Frage, ob du deinen Regeln gefolgt bist. Mit Ergebnissen in R kannst du unterschiedliche Größen auf das jeweilige Anfangsrisiko beziehen.
Hier bekommst du eine kostenlose Excel-Vorlage mit Formeln und Beispielpositionen. Sie enthält eine leere Arbeitsfläche, fünf abgeschlossene fiktive Positionen, einen ausgelassenen Versuch und eine Auswertung. Es gibt keine Anmeldung, Makros, Brokerverbindung oder Datenübertragung.
Alle Beispiele sind erfunden. Das Journal unterstützt die Dokumentation; es berechnet weder eine geeignete Positionsgröße noch einen Nachweis zukünftiger Profitabilität.
Was bedeutet 1 R in diesem Journal?
Wir definieren 1 R als den geplanten Kursverlust zwischen dem tatsächlichen Einstieg und dem ursprünglichen Stop, multipliziert mit Anfangsmenge und Punktwert. Separat gebuchte Kosten sind nicht im Nenner enthalten. Das ist eine ausdrücklich gewählte Konvention; andere Journale können R anders definieren.
Anfangsrisiko = |Einstieg − Anfangsstop| × Anfangsmenge × Punktwert.
Netto-R = Ergebnis nach Kosten ÷ Anfangsrisiko.
Ein Beispiel: Long-Einstieg 100, Anfangsstop 98, zehn Einheiten, ein Euro je Punkt und Einheit. Das Anfangsrisiko beträgt 2 × 10 × 1 = 20 Euro. Wird bei 98 ausgeführt, entstehen vor Gebühren −20 Euro. Bei zwei Euro zusätzlichen Kosten beträgt das Ergebnis −22 Euro beziehungsweise −1,1 R. Ein Stopverlust muss nach Kosten also nicht genau −1 R ergeben.
Der Nenner bleibt bei einer späteren Stopänderung unverändert. Ein Stop auf Einstand macht das ursprüngliche Risiko nicht null. Sonst würdest du die Vergleichsbasis mitten im Trade austauschen oder durch null teilen.
Teilverkäufe: Menge gewichten, nicht Prozentwerte addieren
Nehmen wir dieselbe Long-Position mit zehn Einheiten zu 100. Fünf werden bei 102 verkauft, fünf bei 100:
- Erster Teil: (102 − 100) × 5 × 1 Euro = 10 Euro.
- Zweiter Teil: (100 − 100) × 5 × 1 Euro = 0 Euro.
- Gesamt vor separaten Kosten: 10 Euro.
- Nach zwei Euro Gesamtkosten: 8 Euro = 0,4 R.
Das sind in unserer Auswertung eine Position und zwei Ausstiege, nicht zwei unabhängige Trades. Der gewichtete mittlere Ausstieg wäre 101. Beides muss zum selben Bruttoergebnis führen. Ein auf Einstieg geschlossener Rest bedeutet zudem nicht, dass die gesamte Position nach Kosten bei null liegt.
Fünf vollständige Beispiele und ein ausgelassener Versuch
Für alle abgeschlossenen Beispiele gelten zehn Anfangseinheiten, ein Euro Punktwert, zwei Punkte anfänglicher Stopabstand und zwei Euro separate Gesamtkosten. Die Ausführungen sind hypothetisch und enthalten die jeweils angenommenen Kursseiten bereits.
| ID | Richtung und Ausstiege | Brutto | Netto | Netto-R | Regel eingehalten? |
|---|---|---|---|---|---|
| J01 | Long 100 → 10 Einheiten zu 104 | +40 € | +38 € | +1,9 | Ja |
| J02 | Long 100 → 5 zu 102, 5 zu 100 | +10 € | +8 € | +0,4 | Ja |
| J03 | Short 100, Stop 102 → 10 zu 102 | −20 € | −22 € | −1,1 | Ja |
| J04 | Long 100 → 10 zu 100 | 0 € | −2 € | −0,1 | Ja |
| J05 | Long 100 → 10 zu 99, vorzeitiger Regelverstoß | −10 € | −12 € | −0,6 | Nein |
| J06 | Versuch ausgelassen; keine Position eröffnet | — | — | — | Nicht anwendbar |
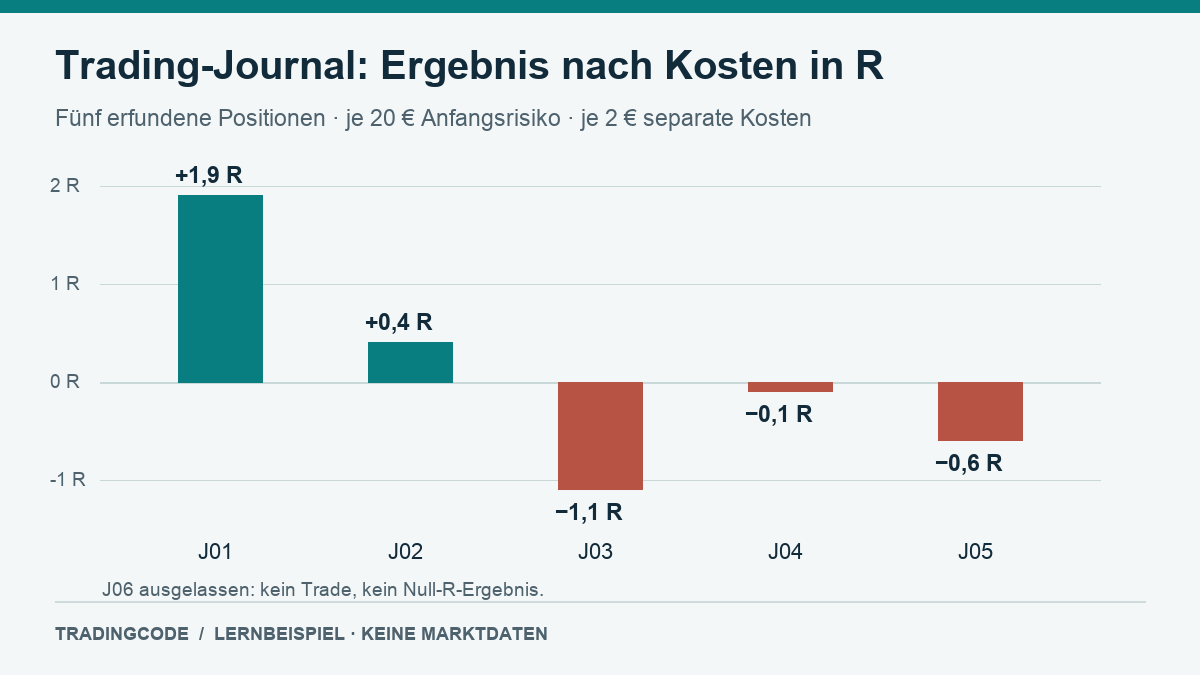
Zusammen sind das 10 Euro netto, eine Summe von 0,5 R und durchschnittlich 0,1 R je abgeschlossener Position. Zwei der fünf Positionen haben ein positives Nettoergebnis: 40 % Netto-Gewinnerquote. J04 ist trotz gleichem Ein- und Ausstieg nach Kosten ein Verlierer. J06 gehört weder in den Nenner dieser Quote noch in den Durchschnitt.
Diese kleine konstruierte Reihe beweist keinen positiven Erwartungswert einer Strategie. Die Summe von R-Werten ist auch keine Kontorendite; bei wechselndem Geldrisiko ergibt sie nicht automatisch denselben Eurobetrag.
So benutzt du die Excel-Datei
Die Arbeitsmappe enthält vier Blätter:
- Anleitung: Definitionen, Grenzen und Hinweise zu Eingaben.
- Beispiele: Die sechs Zeilen aus diesem Artikel, mit nachrechenbaren Formeln.
- Vorlage: Platz für 100 eigene Beobachtungen. Eingaben sind blau markiert, berechnete Spalten grün.
- Auswertung: Beispiel- und eigene Daten getrennt; nur vollständig abgeschlossene, gültige Positionen werden zusammengefasst.
Eine Zeile steht für eine Position mit einem Einstieg und höchstens zwei Ausstiegen. Aufstockungen, mehrere Einstiegspreise und mehr als zwei Ausstiege werden nicht automatisch unterstützt. Dafür brauchst du ein erweitertes Journal oder ein eigenes vollständiges Ausführungsprotokoll. Kürze Daten nicht weg, nur damit sie in die Vorlage passen.
Trage bei einem einzigen Ausstieg für den zweiten Ausstiegspreis und die zweite Menge jeweils 0 ein. Auch Kosten müssen als Zahl eingetragen werden, gegebenenfalls ausdrücklich 0. Für abgeschlossene Positionen trägst du außerdem eine ID und die Richtung ein; das Feld „Regel eingehalten?“ beantwortest du mit Ja oder Nein. Die beiden Ausstiegsmengen müssen zusammen der Anfangsmenge entsprechen. Für jede abgeschlossene Position muss der anfängliche Stop auf der Verlustseite liegen und der Abstand positiv sein. Die Vorlage ist für positive Preise und positive Punktwerte in Kontowährung ausgelegt.
Bei fehlenden oder widersprüchlichen Eingaben zeigt die Prüfspalte „Eingaben prüfen“. Offene und ausgelassene Beobachtungen bleiben ohne Endergebnis. Negative Kosten beziehungsweise Nettogutschriften sind in dieser einfachen Vorlage nicht vorgesehen. Formelfelder solltest du nicht überschreiben; die Datei ist eine editierbare Lernvorlage und kein revisionssicheres Buchhaltungssystem.
Vorgabe und eigene Ausführung auseinanderhalten
Optionale Spalten erfassen geplanten Einstieg, geplanten Stop, Empfangszeit und eine Referenz zur ursprünglichen Idee. Bei Signalnutzung kannst du dort die Nachricht zuordnen. Die Ergebnisformeln verwenden trotzdem deine tatsächlichen Ausführungen. Ein später gelesener Hinweis, eine andere Kursstellung oder ein nicht ausgeführter Auftrag muss sichtbar bleiben.
Die Vorlage rekonstruiert keine komplette Änderungshistorie. Bewahre das ursprüngliche Signal beziehungsweise deine unveränderte Regelversion separat auf. Ein Vergleich mit fremden Ergebnissen braucht dieselbe Zähleinheit, Kostendefinition und Positionsgewichtung.
Kosten einmal erfassen, Prozess getrennt beurteilen
Wenn Ein- und Ausstieg echte Ausführungspreise sind, stecken Spread und realisierte Slippage bereits darin. In die Kostenspalte gehören zusätzlich gebuchte Beträge für die gesamte Position, etwa Gebühren oder belastete Finanzierung. Die CFD-Kostenrechnung zeigt die Doppelzählungsfalle.
Die CME Group empfiehlt eine regelmäßige Auswertung des Trade Logs. Frage dabei nicht nur, welcher Tag Geld brachte: Welche Eingaben fehlten? Wurde ein Stop verändert? Wurden regelkonforme Verluste anders behandelt als zufällige Gewinne trotz Regelbruch? J03 und J05 veranschaulichen diesen Unterschied.
Du kannst zusätzlich die ausgefüllten Daten als CSV oder die leere CSV-Vorlage herunterladen. CSV-Dateien enthalten keine Berechnungsformeln; diese befinden sich in der XLSX-Datei.
Vor das Journal gehört dein Tradingplan. Die Buchseite zu „Der Trading-Code“ zeigt dir den weiterführenden Lernweg und die verfügbaren Ausgaben.