Der Profitfaktor setzt die Summe positiver Trading-Ergebnisse ins Verhältnis zur absoluten Summe negativer Ergebnisse. Er beantwortet eine begrenzte Frage: Wie groß waren die Gewinne im Vergleich zu den Verlusten innerhalb dieser Auswertung?
Ein Profitfaktor von 2 bedeutet nicht, dass sich dein eingesetztes Kapital verdoppelt hat. Er sagt auch nicht voraus, was der nächste Trade bringt. Hier rechnest du die Kennzahl mit vollständigen Beispielen nach, siehst den Einfluss von Kosten und bekommst ein Rechenblatt zum Ausfüllen und Drucken.
Alle folgenden Positionen und ihre Ergebnisse sind erfundene Lernwerte. Sie stammen weder aus einem echten Konto noch aus TradingCode-Signalen.
- Was ist der Profitfaktor?
- Beispiel: vier Positionen vor und nach Kosten
- Warum Profitfaktor nicht dasselbe wie Rendite ist
- Gleicher Profitfaktor, anderer Drawdown
- Welcher Profitfaktor ist gut?
- Sonderfälle: keine Verluste, nur Verluste oder keine Trades
- Mit deinem Trading-Journal nachrechnen
- Checkliste für eine brauchbare Auswertung
Was ist der Profitfaktor?
Profitfaktor = Summe der positiven Ergebnisse ÷ Betrag der Summe der negativen Ergebnisse.
Der Nenner ist positiv: Bei Verlusten von −50 und −70 Euro teilst du durch 120 Euro, nicht durch −120 Euro. In der Dokumentation des MetaTrader Strategy Testers wird die Kennzahl als Verhältnis von Gross Profit zu Gross Loss beschrieben.
Vor der Rechnung musst du festlegen, welche Ergebnisse hineingehören. Wir verwenden vollständig geschlossene Positionen innerhalb eines benannten Auswertungszeitraums. Teilverkäufe werden ihrer Position zugeordnet. Ein- und Auszahlungen sind keine Trade-Ergebnisse. Noch offene Positionen gehören in eine separate Übersicht und dürfen nicht verschwinden, nur weil ihre Verluste noch nicht realisiert wurden.
Bei einem positiven Verlustnenner gilt: Ein Wert über 1 bedeutet, dass die positiven Ergebnisse die negativen in dieser Stichprobe überwiegen. Bei 1 gleichen sie sich aus, darunter überwiegen die Verluste. Ob Kosten darin enthalten sind, muss ausdrücklich dabeistehen.
Beispiel: vier Positionen vor und nach Kosten
Wir nehmen vier geschlossene Positionen und zunächst deren Ergebnisse vor separat gebuchten Kosten. Anschließend ziehen wir zur Illustration fünf Euro zusätzliche Kosten je Position ab. Die Kostenhöhe ist frei gewählt und keine Brokerkondition.
| Position | Vor separaten Kosten | Separate Kosten | Nettoergebnis |
|---|---|---|---|
| P01 | +120 € | 5 € | +115 € |
| P02 | +190 € | 5 € | +185 € |
| P03 | −50 € | 5 € | −55 € |
| P04 | −70 € | 5 € | −75 € |
Vor separaten Kosten:
- Positive Ergebnisse: 120 + 190 = 310 Euro.
- Betrag der negativen Ergebnisse: 50 + 70 = 120 Euro.
- Profitfaktor: 310 ÷ 120 = 2,58, auf zwei Nachkommastellen gerundet.
- Gesamtergebnis: 310 − 120 = 190 Euro.
Nach separaten Kosten:
- Positive Nettoergebnisse: 115 + 185 = 300 Euro.
- Betrag der negativen Nettoergebnisse: 55 + 75 = 130 Euro.
- Profitfaktor unserer Netto-Auswertung: 300 ÷ 130 = 2,31.
- Gesamtes Nettoergebnis: 300 − 130 = 170 Euro.
Die Kosten verringern die Gewinne und vergrößern die Verluste. Ein kleiner Gewinn kann nach Kosten sogar zu einem Verlust werden und damit die Seite der Rechnung wechseln. Deshalb ziehst du Kosten nicht einfach vom fertigen Profitfaktor ab: Du berechnest zuerst jedes Nettoergebnis und bildest dann die beiden Summen neu.
Die MetaTrader-Hilfe zum Trading Report unterscheidet unter anderem Ergebnisse vor und nach Swaps und Kommissionen. Prüfe die Definition des tatsächlich verwendeten Berichts. Unsere Netto-Konvention ist keine Behauptung, dass jede Software die Kennzahl identisch berechnet.
Wenn deine Werte bereits auf tatsächlichen Ein- und Ausführungspreisen beruhen, stecken Spread und realisierte Slippage darin. Erfasse sie nicht noch einmal als separate Gebühr. Mehr dazu erklärt die CFD-Kostenrechnung.
Warum Profitfaktor nicht dasselbe wie Rendite ist
Im Netto-Beispiel stehen 300 Euro positive Ergebnisse 130 Euro negativen Ergebnissen gegenüber. Der Faktor 2,31 beschreibt genau dieses Verhältnis. Er bedeutet nicht „2,31 Euro Rückzahlung pro eingesetztem Euro“.
Für eine Kontorendite brauchst du eine Kapitalbasis und bei Ein- und Auszahlungen eine passende Berechnungsmethode. Nehmen wir vereinfachend ein Konto mit 5.000 Euro zu Beginn, ohne offene Positionen, Einzahlungen, Auszahlungen oder weitere Ergebnisse: Die 170 Euro Nettogewinn entsprechen dann 3,4 % auf dieses Anfangskapital. Bei 10.000 Euro Anfangskapital wären dieselben 170 Euro 1,7 %. Der Profitfaktor bliebe in beiden Fällen 2,31.
Auch das geplante Stoprisiko ist kein Bestandteil dieser Formel. Der Nenner enthält realisierte Verluste, nicht das gesamte eingegangene oder künftig mögliche Risiko.
Gleicher Profitfaktor, anderer Drawdown
Vertausche die Reihenfolge derselben vier Nettoergebnisse:
| Nach Abschluss | Folge A | Kumuliertes Ergebnis A | Folge B | Kumuliertes Ergebnis B |
|---|---|---|---|---|
| Start | — | 0 € | — | 0 € |
| 1 | +115 € | +115 € | +115 € | +115 € |
| 2 | +185 € | +300 € | −55 € | +60 € |
| 3 | −55 € | +245 € | +185 € | +245 € |
| 4 | −75 € | +170 € | −75 € | +170 € |
Beide Folgen enden bei +170 Euro und haben einen Profitfaktor von 2,31. Der größte Rückgang von einem vorherigen Hoch beträgt in Folge A aber 130 Euro und in Folge B 75 Euro. Gemessen wird hier ausschließlich an den gezeigten Positionsabschlüssen, einschließlich des Startpunkts.
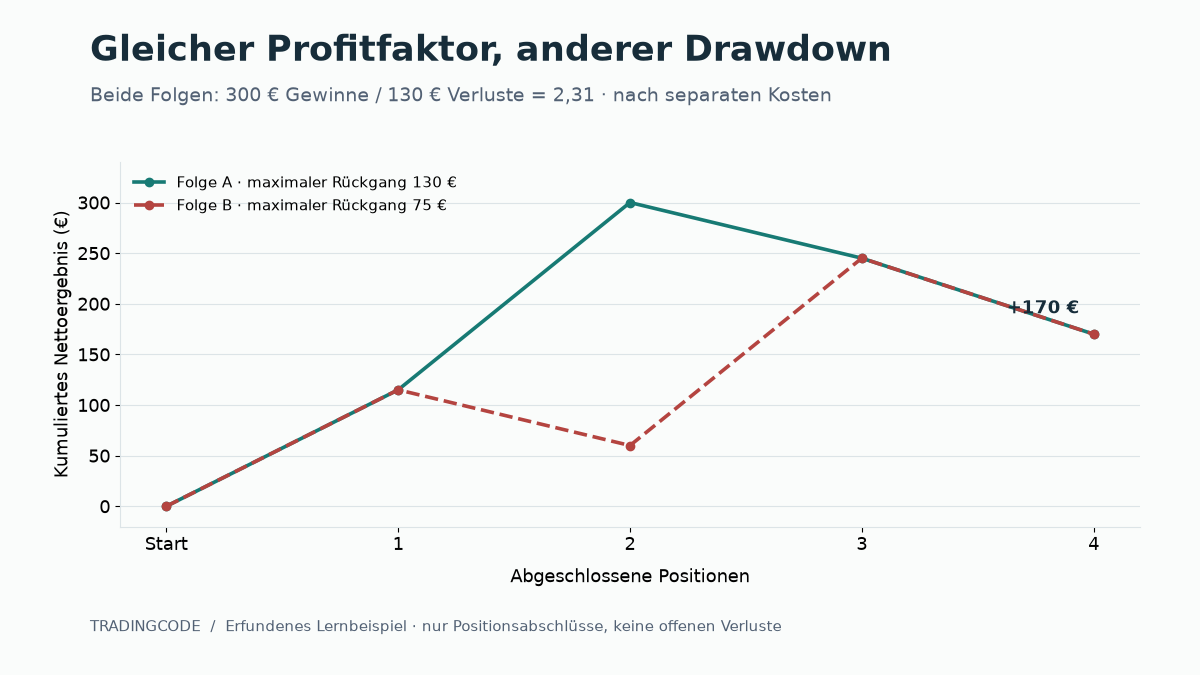
Der Profitfaktor kennt die Reihenfolge nicht. Er zeigt deshalb weder die längste Verlustserie noch den Weg zum Endergebnis. Für eine Bewertung gehören Zeitraum, Anzahl der Positionen, Drawdown, offene Risiken und Größenverteilung daneben.
Welcher Profitfaktor ist gut?
Es gibt keinen pauschalen Wert, der eine Strategie für dich geeignet oder künftig profitabel macht. Ein hoher Faktor aus wenigen Beobachtungen kann an einem einzigen großen Gewinn hängen. In unserem Netto-Beispiel stammt ein erheblicher Teil der positiven Summe allein aus P02 mit 185 Euro.
Vergleiche nur Auswertungen mit nachvollziehbarer Zähleinheit, vollständigen Kosten und passendem Kontext. Ein Backtest mit nachträglich optimierten Regeln ist etwas anderes als eine vorher festgelegte Regel, die anschließend auf bislang ungenutzten Daten untersucht wird. Auch 50 oder 100 Trades sind keine automatische Qualitätsgarantie.
Die Gewinnerquote beantwortet eine andere Frage: Wie viele abgeschlossene Positionen waren positiv? Im Viererbeispiel sind es zwei von vier, also 50 %. Der durchschnittliche Nettoertrag beträgt 170 ÷ 4 = 42,50 Euro. Beide Werte beschreiben diese erfundene Stichprobe und sind keine Prognosen.
Sonderfälle: keine Verluste, nur Verluste oder keine Trades
| Beobachtung | Ergebnis der hier definierten Rechnung |
|---|---|
| Positive und negative Ergebnisse | Positive Summe durch den Verlustbetrag teilen |
| Nur negative Ergebnisse, gegebenenfalls zusätzliche Nullergebnisse | Profitfaktor 0 |
| Gewinne, aber keine negativen Ergebnisse | Nenner 0: kein endlicher Quotient; manche Programme zeigen unendlich oder einen Ersatzwert |
| Nur Nullergebnisse oder keine geschlossene Position | 0 ÷ 0: nicht definiert |
Ein angezeigtes „unendlich“ ist kein Sicherheitsnachweis. Es sagt in diesem Zusammenhang nur, dass die betrachtete Reihe noch keinen Verlustnenner liefert. Ein ausgelassener Versuch ist außerdem keine abgeschlossene Null-Euro-Position.
Mit deinem Trading-Journal nachrechnen
Die fünf geschlossenen Beispielpositionen unserer Trading-Journal-Vorlage ergeben netto +38, +8, −22, −2 und −12 Euro. Damit ist der positive Betrag 46 Euro und der negative Betrag 36 Euro: 46 ÷ 36 = 1,28 gerundet. Die dort zusätzlich dokumentierte ausgelassene Beobachtung gehört nicht in diese Rechnung.
Bei J02 werden zwei Teilverkäufe zu einer Position zusammengefasst. Würdest du einzelne Ausführungen anders gruppieren, könnte sich auch der Profitfaktor ändern. Halte diese Zähleinheit in allen Vergleichen gleich. Die vorhandene Journal-Datei berechnet R-Werte; den Profitfaktor kannst du mit dem separaten Rechenblatt nachvollziehen.
Die CSV mit beiden Beispielreihen enthält neun geschlossene Beispielpositionen, getrennt nach Gruppe. Sie enthält keine Formeln und ist kein Brokerimport. Vermische die Viererreihe nicht mit den fünf Journal-Positionen zu einer vermeintlich echten Gesamtstatistik.
Checkliste für eine brauchbare Auswertung
- Zeitraum, Instrumente und Regelversion benennen.
- Alle abgeschlossenen Positionen des gewählten Umfangs berücksichtigen.
- Teilverkäufe und Kosten pro Position vollständig zuordnen.
- Offene Positionen und ihre Risiken separat sichtbar halten.
- Positive und negative Nettoergebnisse getrennt summieren.
- Bei Nenner null keinen scheinbar aussagekräftigen Faktor erfinden.
- Anzahl, Größenverteilung, Drawdown und mögliche Ausreißer mitbetrachten.
- Regeländerungen im Tradingplan dokumentieren und spätere Beobachtungen getrennt auswerten.
Wenn du den Zusammenhang zwischen Regeln, Ausführung und Auswertung systematisch lernen möchtest, findest du auf der Buchseite zu „Der Trading-Code“ den beschriebenen Lernweg und die verfügbaren Ausgaben.
Ursprünglich am 9. Oktober 2021 bei der DaytradingAkademie veröffentlicht. Für TradingCode fachlich überarbeitet und um Kostenrechnung, Grenzfälle und eigene Lernbeispiele ergänzt.