Einen ATR-Stop-Loss berechnest du, indem du den ATR-Wert mit einem vorher festgelegten Faktor multiplizierst. Das ergibt einen Abstand in Preiseinheiten. Bei einer einfachen Long-Regel liegt der Stop diesen Abstand unter dem Einstieg, bei einer Short-Regel darüber.
Stopabstand = ATR × Faktor. Erst danach ergibt sich mit dem Punktwert und deinem gewählten Geldrisiko die Positionsgröße. Ein größerer Abstand verlangt bei gleichem geplanten Kursrisiko eine kleinere Position.
Die ATR misst vergangene Schwankung. Sie sagt weder die nächste Kursrichtung voraus noch garantiert sie, dass ein so gesetzter Stop passend oder sicher ist. Die TradingView-Dokumentation zur ATR beschreibt Berechnung und mögliche Glättungen. Unsere folgenden Daten und Handelsannahmen sind ausdrücklich erfunden.
True Range: auch die Lücke zum vorherigen Schluss zählt
Für jede Kerze bestimmst du den größten dieser drei Abstände:
- Hoch minus Tief.
- Betrag aus Hoch minus vorherigem Schlusskurs.
- Betrag aus Tief minus vorherigem Schlusskurs.
Alle drei Werte sind nicht negativ. Eine Kurslücke kann die True Range größer machen als die sichtbare Spanne zwischen Hoch und Tief derselben Kerze.
Unsere Tabelle enthält fünf fiktive Fünf-Minuten-Kerzen. Der Schlusskurs unmittelbar vor Kerze 1 sei 100. Alle Werte verwenden dieselbe Kursquelle und Preiseinheit; sie sind keine aktuellen Marktkurse.
| Kerze | Open | Hoch | Tief | Schluss | True Range |
|---|---|---|---|---|---|
| 1 | 100 | 102 | 99 | 101 | 3 |
| 2 | 101 | 104 | 100 | 103 | 4 |
| 3 | 106 | 108 | 105 | 107 | 5 |
| 4 | 107 | 111 | 104 | 110 | 7 |
| 5 | 110 | 113 | 108 | 112 | 5 |
Bei Kerze 3 ist die reine Handelsspanne 108 − 105 = 3. Zum vorherigen Schlusskurs 103 beträgt der Abstand bis zum Hoch aber 5. Damit lautet die True Range 5, nicht 3.
ATR glätten: eine vollständig nachrechenbare Variante
Für die kurze Lernrechnung verwenden wir drei Perioden und eine Wilder-Glättung, häufig RMA genannt. Wir beginnen ausdrücklich mit dem einfachen Mittel der ersten drei True Ranges. Danach gilt:
Neue ATR = ((n − 1) × bisherige ATR + neue True Range) ÷ n.
Bei n = 3 ergeben sich:
| Zeitpunkt | Rechnung | ATR |
|---|---|---|
| Nach Kerze 3 | (3 + 4 + 5) ÷ 3 | 4 |
| Nach Kerze 4 | (2 × 4 + 7) ÷ 3 | 5 |
| Nach Kerze 5 | (2 × 5 + 5) ÷ 3 | 5 |
Die kurze Periode dient nur dazu, jede Zahl sehen zu können. Sie ist keine empfohlene Einstellung. Plattformen können eine andere Glättung, Initialisierung oder Datenhistorie nutzen. Dokumentiere deshalb Instrument, Kursquelle, Zeiteinheit, Periode, Glättung und verwendete abgeschlossene Kerze. Ein bloßes „ATR 14“ beschreibt die Berechnung noch nicht vollständig.
Die OHLC- und ATR-Beispielwerte als CSV enthalten dieselben Eingaben und Ergebnisse. Es handelt sich um eine Datentabelle, keinen automatischen Rechner.
Vom Indikator zum Stop und zur Größe
Für die nächste Rechnung nehmen wir zwei separate hypothetische ATR-Szenarien von 10 und 20 Punkten an. Diese Werte stammen nicht aus der kleinen Tabelle oben. In beiden Szenarien verwenden wir denselben angenommenen Fünf-Minuten-Chart, dieselbe 14-Perioden-RMA und einen frei gewählten Faktor 2.
Weitere Annahmen: Long-Einstieg 20.000, Punktwert 1 Euro je Einheit, zulässiger Größenschritt 0,1. Für den Kursverlust bis zum geplanten Stop sind 20 Euro vorgesehen, zusätzlich eine frei gewählte Reserve von 2 Euro. Das ist keine persönliche Risikovorgabe.
| Eingabe/Ergebnis | Szenario A | Szenario B |
|---|---|---|
| ATR | 10 Punkte | 20 Punkte |
| Faktor | 2 | 2 |
| Stopabstand | 20 Punkte | 40 Punkte |
| Geplanter Long-Stop | 19.980 | 19.960 |
| Größe: 20 € ÷ (Abstand × 1 €) | 1 Einheit | 0,5 Einheiten |
| Geplanter Kursverlust | 20 € | 20 € |
| Einschließlich angenommener Reserve | 22 € | 22 € |
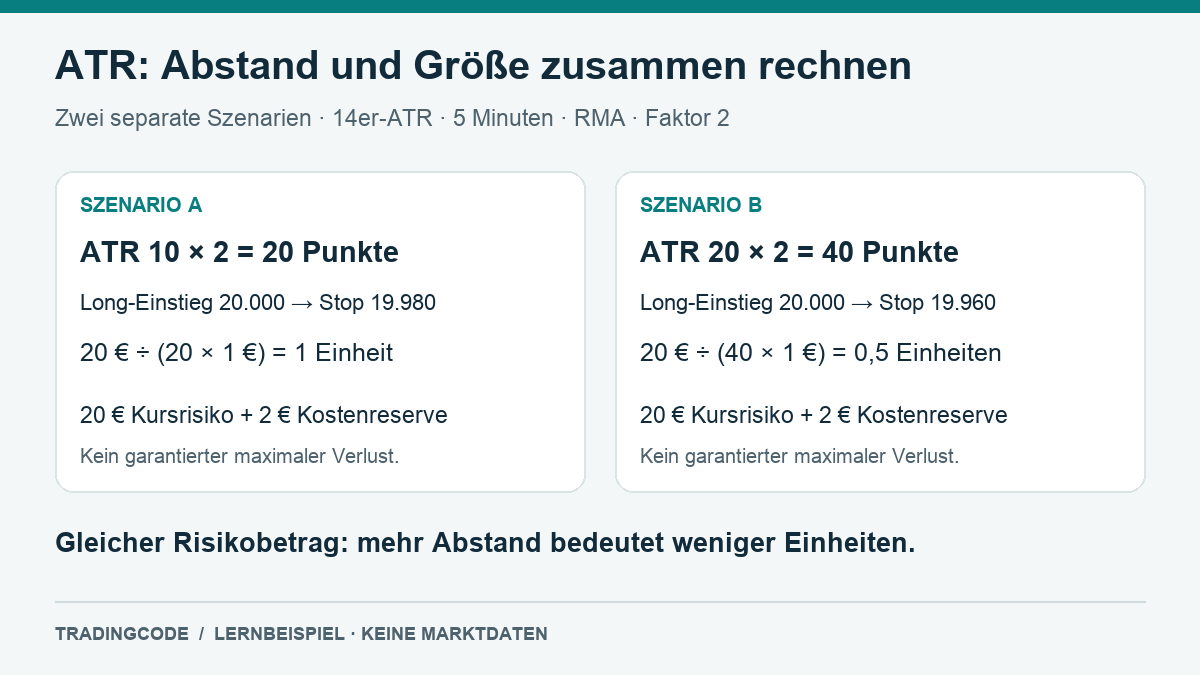
Bei anderen Größenrastern kann das Abrunden zu verschiedenen tatsächlich geplanten Risiken führen. Mindestgröße und Margin bleiben zusätzliche Bedingungen. Die vollständige CFD-Positionsgrößenrechnung erklärt diese Prüfung.
Ein ATR-Stop kann ganz gewöhnlich verlieren
In Szenario A fällt der Preis nach dem Einstieg auf 19.980. Wird dort geschlossen, entstehen 20 Euro Kursverlust. Bei angenommenen zwei Euro separaten Gebühren sind es 22 Euro Verlust. Der ATR-Wert hat diesen Verlauf weder verhindert noch unwahrscheinlich gemacht.
Wird die Position erst bei 19.970 ausgeführt, beträgt der Kursverlust bei einer Einheit bereits 30 Euro, mit denselben Gebühren 32 Euro. Gewöhnliche Stops garantieren keinen Ausführungspreis; IG erläutert diese Ausführungsabweichung. Eine größere ATR oder Reserve beseitigt dieses Problem nicht.
Fester Anfangsstop oder laufendes Nachziehen?
Hier wird der Abstand vor dem Einstieg festgelegt. Wir rechnen den Stop nachher nicht bei jeder ATR-Änderung neu aus. Ein ATR-Trailing-Stop wäre eine andere Regel: Du müsstest bestimmen, von welchem Preis er abgeleitet wird, wann er angepasst wird und ob er sich jemals weiter vom Markt entfernen darf.
Auch Tages-ATR und Intraday-ATR sind nicht austauschbar. Vierzehn Fünf-Minuten-Kerzen sind ein anderes Beobachtungsfenster als vierzehn Tageskerzen. Prüfe außerdem, ob deine Anzeige eine absolute ATR oder einen Prozentwert zeigt; ein Prozentwert darf nicht ungeändert als Punktabstand eingesetzt werden.
Übung und nächster Schritt
Angenommen, ATR = 8 Punkte, Faktor = 2,5, Punktwert = 2 Euro je Einheit und geplantes Kursrisiko = 20 Euro. Der Abstand beträgt 20 Punkte, die Größe 20 ÷ (20 × 2) = 0,5 Einheiten, vor separaten Kosten. Das druckbare ATR-Arbeitsblatt enthält Platz für deinen Rechenweg und die Musterlösung.
Ein Abstand allein ist noch keine Strategie. Verbinde ihn mit klaren Donchian-Ausbruchsregeln und einer schriftlichen Tradingplanung. Für den geordneten Lernweg findest du auf der Buchseite zu „Der Trading-Code“ Inhalt und verfügbare Ausgaben.